Domain nzvl.de kaufen?
Wir ziehen mit dem Projekt
nzvl.de um.
Sind Sie am Kauf der Domain
nzvl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nzvl.de kaufen?
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **

Ähnliche Suchbegriffe für Bewertung-Zins-und-Risiko
Top-Angebote
Produkte zum Begriff Bewertung-Zins-und-Risiko:
-
Eigentum, Zins und Geld, Fachbücher von Gunnar Heinsohn, Otto Steiger"Eigentum, Zins und Geld" ist ein wegweisendes Fachbuch, das die Grundlagen der Wirtschaftswissenschaft neu interpretiert. Die Autoren Gunnar Heinsohn und Otto Steiger stellen die gängige Lehrmeinung in Frage und argumentieren, dass nicht der Tausch, sondern das Eigentum der Ursprung allen Wirtschaftens ist. Sie zeigen auf, dass Zins und Geld als direkte Abkömmlinge des Eigentums zu verstehen sind. Durch diese Perspektivänderung wird ein Paradigmenwechsel in der Wirtschaftstheorie und -politik angestossen. Das Buch bietet eine fundierte theoretische Grundlage und erklärt, wie unsere Wirtschaft tatsächlich funktioniert. Es richtet sich an Studierende, Fachleute und alle, die sich für die tiefere Bedeutung von Eigentum und Geld in der Ökonomie interessieren.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
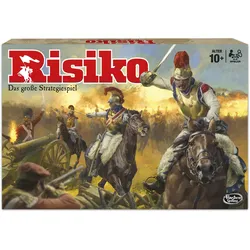
Hasbro - RisikoMit dem Strategiespiel "Risiko" von Hasbro Gaming werden spannende Feldzüge auf dem Spielbrett ausgetragen, um die Weltherrschaft zu erlangen. Dieses Brettspiel ist für alle ab 10 Jahren geeignet, die taktisches Geschick und strategisches Denken unter Beweis stellen möchten. für 2 bis 5 Spieler Spieldauer von ca. 50 bis 60 Minuten klassische Spielmechanik mit Armeen und Würfelkämpfen enthält detaillierte Spielfiguren für Infanterie, Kavallerie und Artillerie neue Optik mit überarbeitetem Spielplan und Missionskarten In dieser Edition des Brettspielklassikers übernehmen die Spieler die Rolle von Befehlshabern, die ihre Armeen über den Kontinent führen. Ziel ist es, durch kluge Züge und erfolgreiche Schlachten gegnerische Gebiete zu erobern. Die Entscheidung, wann und wo die eigenen Truppen in Stellung gebracht werden, ist dabei von großer Bedeutung. Mit Würfelglück und der richtigen Taktik können gegnerische Armeen besiegt und ganze Länder eingenommen werden. Das Spiel endet, wenn ein Spieler alle seine geheimen Missionen erfüllt hat oder als letzter Befehlshaber auf dem Spielplan verbleibt.33,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zins- und Währungsmanagement in der Unternehmenpraxis, Fachbücher von Alexandra Stelzer, Thomas PriermeierDas Fachbuch "Zins- und Währungsmanagement in der Unternehmenspraxis" bietet eine umfassende Anleitung für Unternehmen, die sich im globalen Wettbewerb behaupten möchten. Es richtet sich insbesondere an kleine und mittelständische Unternehmen, die eine Umwandlung in Aktiengesellschaften anstreben. Der Leser erhält wertvolle Informationen zur Gründung, Führung und Auflösung einer kleinen AG. Das Buch enthält praktische Handlungsempfehlungen, Vertragsmuster und Checklisten, die auf einer beiliegenden CD-ROM verfügbar sind. Diese Ressourcen erleichtern den Transfer in den Arbeitsalltag und unterstützen die Leser während der Gründungsphase. Zudem werden die Haftungsrisiken von Aufsichtsrat und Vorstand detailliert behandelt, und es wird Wissen zu Finanzierung und Bilanzierung vermittelt. Das Werk bietet auch Einblicke in konzern- und steuerrechtliche Besonderheiten sowie in die Abläufe eines Börsengangs. Es ist ein praxisnahes Arbeitsmittel, das Geschäftsführer und Inhaber von kleinen AGs sowie anderen Unternehmensformen bei der Umsetzung ihrer Ziele unterstützt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Wie berechnet man Zins und Zinseszins?
Um Zinsen zu berechnen, multipliziert man den Anfangsbetrag (Kapital) mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zinsen = Kapital * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man die Zinsen zum Anfangsbetrag und berechnet dann die Zinsen für die nächste Periode auf Basis des neuen Kapitals. Dieser Prozess wird für jede Periode wiederholt. Die Formel für den Zinseszins lautet: Endkapital = Kapital * (1 + Zinssatz)^Laufzeit. Dabei wird das Kapital mit dem Faktor (1 + Zinssatz) potenziert, um den Zinseszins-Effekt zu berücksichtigen. Der Zinseszins-Effekt führt dazu, dass das Kapital schneller wächst, da die Zinsen für jede Periode auf das bereits angefallene Kapital berechnet werden. Dies kann langfristig zu deutlich höheren Endkapitalbeträgen führen. **
Wie berechne ich Zins und Zinseszins?
Um den Zins zu berechnen, multipliziert man den angelegten Betrag mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zins = angelegter Betrag * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man den Zins zum angelegten Betrag und berechnet dann den Zins für die nächste Periode. Diesen Vorgang wiederholt man für jede Periode. Der Zinseszins-Effekt sorgt dafür, dass das Kapital schneller wächst, da der Zins nicht nur auf den ursprünglichen Betrag, sondern auch auf die bereits angefallenen Zinsen berechnet wird. Es ist wichtig, den Zins und Zinseszins bei langfristigen Geldanlagen zu berücksichtigen, um das Wachstum des Kapitals genau zu planen. **
Wie nennt man Zins und Tilgung?
Wie nennt man Zins und Tilgung? Zins und Tilgung sind die beiden Hauptbestandteile einer Kreditrückzahlung. Der Zins ist der Betrag, den der Kreditnehmer für die Nutzung des geliehenen Geldes an den Kreditgeber zahlt. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten. Zusammen ergeben Zins und Tilgung die Gesamtrate, die der Kreditnehmer monatlich an den Kreditgeber zahlt. In vielen Fällen bleibt die Höhe der Tilgung über die Laufzeit des Kredits konstant, während sich der Zinsanteil verringert. **
Top-Angebote
Produkte zum Begriff Bewertung-Zins-und-Risiko:
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigentum, Zins und Geld, Fachbücher von Gunnar Heinsohn, Otto Steiger"Eigentum, Zins und Geld" ist ein wegweisendes Fachbuch, das die Grundlagen der Wirtschaftswissenschaft neu interpretiert. Die Autoren Gunnar Heinsohn und Otto Steiger stellen die gängige Lehrmeinung in Frage und argumentieren, dass nicht der Tausch, sondern das Eigentum der Ursprung allen Wirtschaftens ist. Sie zeigen auf, dass Zins und Geld als direkte Abkömmlinge des Eigentums zu verstehen sind. Durch diese Perspektivänderung wird ein Paradigmenwechsel in der Wirtschaftstheorie und -politik angestossen. Das Buch bietet eine fundierte theoretische Grundlage und erklärt, wie unsere Wirtschaft tatsächlich funktioniert. Es richtet sich an Studierende, Fachleute und alle, die sich für die tiefere Bedeutung von Eigentum und Geld in der Ökonomie interessieren.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro - RisikoMit dem Strategiespiel "Risiko" von Hasbro Gaming werden spannende Feldzüge auf dem Spielbrett ausgetragen, um die Weltherrschaft zu erlangen. Dieses Brettspiel ist für alle ab 10 Jahren geeignet, die taktisches Geschick und strategisches Denken unter Beweis stellen möchten. für 2 bis 5 Spieler Spieldauer von ca. 50 bis 60 Minuten klassische Spielmechanik mit Armeen und Würfelkämpfen enthält detaillierte Spielfiguren für Infanterie, Kavallerie und Artillerie neue Optik mit überarbeitetem Spielplan und Missionskarten In dieser Edition des Brettspielklassikers übernehmen die Spieler die Rolle von Befehlshabern, die ihre Armeen über den Kontinent führen. Ziel ist es, durch kluge Züge und erfolgreiche Schlachten gegnerische Gebiete zu erobern. Die Entscheidung, wann und wo die eigenen Truppen in Stellung gebracht werden, ist dabei von großer Bedeutung. Mit Würfelglück und der richtigen Taktik können gegnerische Armeen besiegt und ganze Länder eingenommen werden. Das Spiel endet, wenn ein Spieler alle seine geheimen Missionen erfüllt hat oder als letzter Befehlshaber auf dem Spielplan verbleibt.33,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **
Ähnliche Suchbegriffe für Bewertung-Zins-und-Risiko
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zins- und Währungsmanagement in der Unternehmenpraxis, Fachbücher von Alexandra Stelzer, Thomas PriermeierDas Fachbuch "Zins- und Währungsmanagement in der Unternehmenspraxis" bietet eine umfassende Anleitung für Unternehmen, die sich im globalen Wettbewerb behaupten möchten. Es richtet sich insbesondere an kleine und mittelständische Unternehmen, die eine Umwandlung in Aktiengesellschaften anstreben. Der Leser erhält wertvolle Informationen zur Gründung, Führung und Auflösung einer kleinen AG. Das Buch enthält praktische Handlungsempfehlungen, Vertragsmuster und Checklisten, die auf einer beiliegenden CD-ROM verfügbar sind. Diese Ressourcen erleichtern den Transfer in den Arbeitsalltag und unterstützen die Leser während der Gründungsphase. Zudem werden die Haftungsrisiken von Aufsichtsrat und Vorstand detailliert behandelt, und es wird Wissen zu Finanzierung und Bilanzierung vermittelt. Das Werk bietet auch Einblicke in konzern- und steuerrechtliche Besonderheiten sowie in die Abläufe eines Börsengangs. Es ist ein praxisnahes Arbeitsmittel, das Geschäftsführer und Inhaber von kleinen AGs sowie anderen Unternehmensformen bei der Umsetzung ihrer Ziele unterstützt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Nutzen und Risiko, Sachbücher von Antonia KempkensIn diesem Buch wird erörtert, wie Digitalisierungsprozesse - in der öffentlichen Verwaltung und darüber hinaus - ethisch gestaltet werden können. Durch Digitalisierungsprozesse entstehen Datenökosysteme, in denen Daten zwischen bestimmten Akteuren ausgetauscht werden. Um diesen Datenfluss ethisch bewerten zu können, wird in diesem Buch eine deontologische Risikoethik entwickelt. Diese ermöglicht einen klaren Blick auf die Prinzipien Privatsphäre und Transparenz sowie das Ableiten administrativer Anforderungen zu ihrem Schutz. Es wird begründet, wer für die Umsetzung der Anforderungen verantwortlich ist, und abschliessend wird ein ethischer Verfahrensmassstab für die Praxis hergeleitet.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko, Katastrophen und Resilienz, Fachbücher von Alexander FeketeWöchentlich gibt es neue Meldungen über Krisen und Katastrophen weltweit. Einige der Risiken und Ereignisse überschlagen sich, und man hat es in einigen Regionen gleichzeitig mit Hochwasser, einer Pandemie und einer Bedrohung von Lieferketten durch einen fernen Krieg zu tun. Diese multiplen Krisen stellen die Gesellschaft vor grosse Herausforderungen. Während Einzelne aufgrund der Vielzahl dieser Vorfälle, deren Fremdheit und Komplexität zunehmend abschalten, bedarf es auf der anderen Seite Menschen, die sich sowohl in der Praxis als auch in der Forschung damit beschäftigen. Dass sich Vorsorge nicht nur beim Klimawandel, sondern auch bei Lieferkettenabhängigkeiten der kritischen Infrastruktur oder Notfalleinsätzen lohnt, ist offensichtlich. Es mangelt leider oft an der Umsetzung von Massnahmen, gerade dann, je länger ein aufsehenerregendes Ereignis zurückliegt. Dieses Buch bietet allen Interessierten einen Einstieg in das Thema der Risiko-, Katastrophen- und Resilienzforschung. Es stellt eine schrittweise Anleitung für Risiko- und Verwundbarkeitsanalysen sowie Konzepte für Resilienz dar und illustriert anhand von Fallstudien, insbesondere im Bereich des Hochwasserrisikos. Darüber hinaus werden zahlreiche theoretische Rahmenwerke aus dem Englischen ins Deutsche übertragen und präsentiert. Dies eröffnet Ihnen einen breiteren Zugang zu internationalen Forschungsergebnissen. Ein besonderer Fokus liegt dabei auf kritischen Infrastrukturen im Bevölkerungsschutz und geografischen Informationssystemen sowie deren Anwendung im Katastrophenmanagement. Abgerundet wird das Buch durch Ausblicke auf noch zu entwickelnde spezielle Methoden, um die Risiko- und Resilienzforschung stärker mit grossen gesellschaftlichen Themen wie Sicherheit, Nachhaltigkeit und Daseinsvorsorge zu verknüpfen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Wie berechnet man Zins und Zinseszins?
Um Zinsen zu berechnen, multipliziert man den Anfangsbetrag (Kapital) mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zinsen = Kapital * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man die Zinsen zum Anfangsbetrag und berechnet dann die Zinsen für die nächste Periode auf Basis des neuen Kapitals. Dieser Prozess wird für jede Periode wiederholt. Die Formel für den Zinseszins lautet: Endkapital = Kapital * (1 + Zinssatz)^Laufzeit. Dabei wird das Kapital mit dem Faktor (1 + Zinssatz) potenziert, um den Zinseszins-Effekt zu berücksichtigen. Der Zinseszins-Effekt führt dazu, dass das Kapital schneller wächst, da die Zinsen für jede Periode auf das bereits angefallene Kapital berechnet werden. Dies kann langfristig zu deutlich höheren Endkapitalbeträgen führen. **
-
Wie berechne ich Zins und Zinseszins?
Um den Zins zu berechnen, multipliziert man den angelegten Betrag mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zins = angelegter Betrag * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man den Zins zum angelegten Betrag und berechnet dann den Zins für die nächste Periode. Diesen Vorgang wiederholt man für jede Periode. Der Zinseszins-Effekt sorgt dafür, dass das Kapital schneller wächst, da der Zins nicht nur auf den ursprünglichen Betrag, sondern auch auf die bereits angefallenen Zinsen berechnet wird. Es ist wichtig, den Zins und Zinseszins bei langfristigen Geldanlagen zu berücksichtigen, um das Wachstum des Kapitals genau zu planen. **
-
Wie nennt man Zins und Tilgung?
Wie nennt man Zins und Tilgung? Zins und Tilgung sind die beiden Hauptbestandteile einer Kreditrückzahlung. Der Zins ist der Betrag, den der Kreditnehmer für die Nutzung des geliehenen Geldes an den Kreditgeber zahlt. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten. Zusammen ergeben Zins und Tilgung die Gesamtrate, die der Kreditnehmer monatlich an den Kreditgeber zahlt. In vielen Fällen bleibt die Höhe der Tilgung über die Laufzeit des Kredits konstant, während sich der Zinsanteil verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.